
Employer un salarié en France depuis l’étranger : EOR, filiale et rétention des talents, le cas concret d’une entreprise britannique
Une entreprise étrangère peut-elle employer un salarié qui souhaite travailler durablement depuis la France sans y avoir de filiale ?
C’est une question que rencontrent de plus en plus d’entreprises avec le développement du travail à distance international. Elle se pose notamment lorsqu’un collaborateur stratégique souhaite s’installer ou revenir vivre en France, alors que son employeur ne dispose d’aucune structure juridique française.
Sur le papier, la demande peut sembler relativement simple : le salarié conserve son poste et travaille désormais depuis la France.
Dans la réalité, le changement de pays peut avoir des conséquences importantes en matière de droit du travail, de protection sociale, de fiscalité, de paie, de risque d’établissement stable et d’organisation RH.
Et surtout, il n’existe pas toujours une solution définitive à sélectionner dès le premier jour.
Le cas d’Action BI, une PME britannique que j’accompagne dans l’emploi d’un collaborateur clé en France, l’illustre particulièrement bien.
Le projet a commencé par une question : « Est-il raisonnable, pour une petite entreprise britannique, d’employer une seule personne depuis la France ? »
Puis nous avons étudié et comparé les différentes possibilités.
L’Employer of Record (EOR) est d’abord apparu comme une solution adaptée. Le projet a ensuite évolué jusqu’à l’étude de la création d’une véritable entité française.
Entre les deux : analyse des risques, comparaison des coûts, sélection et négociation avec les prestataires, réflexion sur le contrat de travail, télétravail, frais professionnels, rémunération, protection sociale, régime d’impatriation et anticipation du fonctionnement RH quotidien.
Ce dossier permet surtout de rappeler une chose essentielle : en mobilité internationale, choisir une solution juridique n’est souvent que le début du travail.
Le point de départ : retenir un collaborateur clé souhaitant travailler depuis la France
Action BI Ltd. est une société britannique spécialisée dans les solutions data et analytics, intervenant principalement dans des environnements réglementés et sur l’écosystème Microsoft.
L’entreprise souhaitait employer Philippe, un professionnel français expérimenté, alors que celui-ci envisageait de revenir vivre et travailler depuis Lyon.
L’enjeu était très différent d’un projet d’implantation classique.
Action BI n’avait pas initialement pour objectif de développer une activité commerciale française ou de recruter immédiatement plusieurs collaborateurs en France.
Le projet concernait avant tout une personne.
Brian Mather, Director d’Action BI, l’a exprimé très clairement lors de notre premier échange : l’entreprise envisageait d’avoir une personne à Lyon « because he’s Philippe, because he’s amazing, because he has experience ».
Cette phrase est importante. Car elle repositionne immédiatement la question.
Il ne s’agit plus seulement de se demander :
« Quel est le moyen le moins cher d’employer quelqu’un en France ? »
Il faut se demander :
« Quel investissement l’entreprise est-elle prête à réaliser pour conserver ou attirer un talent qu’elle considère comme stratégique ? »
C’est une logique de rétention des talents.
Et cette logique doit ensuite être confrontée aux contraintes juridiques, financières et opérationnelles du projet.
Employer un salarié en France depuis le Royaume-Uni : pourquoi la situation est complexe
Lorsqu’un salarié travaille physiquement et durablement depuis la France pour une entreprise étrangère, le simple fait que son employeur soit établi au Royaume-Uni ne suffit pas à maintenir automatiquement une organisation purement britannique.
La localisation effective du travail doit être prise en considération.
Dans le cas d’Action BI, plusieurs sujets devaient donc être étudiés :
le droit du travail français ;
la protection sociale et les cotisations sociales ;
la paie ;
la convention collective éventuellement applicable ;
le statut du collaborateur ;
le temps de travail ;
les congés ;
la couverture santé, la prévoyance et les autres avantages ;
la fiscalité ;
le risque d’établissement stable pour l’entreprise britannique ;
l’organisation du télétravail ;
la gestion des dépenses professionnelles ;
l’articulation entre les pratiques RH britanniques et les obligations françaises.
Dès notre premier échange, Brian cherchait précisément à comprendre trois dimensions : la conformité, le coût et le risque.
C’est selon moi la bonne manière d’aborder ce type de projet.
Chercher immédiatement « la solution » avant d’avoir correctement défini le risque revient à commencer par la fin.
Première étape : réaliser un véritable « go / no go »
La première décision n’était donc pas : « Quel EOR allons-nous choisir ? »
Elle était : « Le projet quel que soit la solution choisie, est-il réellement soutenable pour Action BI ? »
Pour une entreprise internationale importante qui emploie déjà des dizaines de salariés dans différents pays, l’ajout d’un collaborateur dans une nouvelle juridiction peut représenter une complexité relativement absorbable.
Pour une petite entreprise qui souhaite employer une seule personne dans un pays où elle n’est pas implantée, le raisonnement est différent.
Brian l’avait parfaitement identifié.
Il voulait déterminer si les coûts, les risques et la complexité administrative restaient proportionnés à l’enjeu de rétention.
Philippe avait également besoin de cette visibilité avant de prendre une décision professionnelle importante.
L’objectif initial était donc de construire suffisamment d’informations pour permettre aux deux parties de prendre une décision éclairée.
Cette phase d’analyse est fondamentale dans un projet de mobilité internationale.
Une décision de rétention ne doit pas être uniquement émotionnelle.
À l’inverse, une analyse purement financière peut conduire à sous-estimer considérablement le coût de la perte d’un talent stratégique.
Il faut mettre les deux dimensions en regard.
Les différentes solutions pour employer un salarié en France depuis l’étranger
Lorsqu’une entreprise étrangère souhaite employer une personne travaillant en France, plusieurs schémas peuvent potentiellement être étudiés selon la situation.
Dans le dossier Action BI, la réflexion a notamment porté sur différentes modalités d’emploi, sur l’opportunité d’utiliser un Employer of Record et, à terme, sur la création d’une structure française.
Le choix ne pouvait cependant pas être fait de manière théorique.
Il dépendait notamment :
de la durée envisagée ;
du rôle réel de Philippe ;
de ses responsabilités ;
de son niveau d’autonomie ;
de son éventuel pouvoir de représentation ;
de la stratégie d’Action BI en France ;
du coût global ;
du niveau de risque acceptable ;
de la capacité administrative de l’entreprise.
C’est précisément pourquoi je déconseille de sélectionner une solution uniquement parce qu’elle est présentée comme « simple » ou « internationale ».
La bonne question n’est pas : « Quelle est la meilleure solution pour employer en France ? »
Il n’existe pas de réponse universelle.
La bonne question est : « Quelle est la solution la plus adaptée à cette entreprise, pour ce collaborateur, avec ce rôle et à ce moment précis de son développement ? »
Pourquoi l’Employer of Record était initialement pertinent
Au début du projet, la création immédiate d’une entité française semblait disproportionnée pour Brian et très précipitée.
Nous parlions d’une petite entreprise britannique et d’un seul collaborateur en France.
La création d’une société impliquait davantage de coûts, de formalités et de gestion récurrente. Sans parler de la barrière de la langue.
L’EOR constituait alors une option intéressante parce qu’il permettait d’envisager une organisation plus agile tout en laissant la possibilité d’évoluer ultérieurement vers une structure française.
Le principe d’un Employer of Record est de confier à un tiers le rôle d’employeur juridique local du salarié.
Dans le dossier étudié, l’EOR devait notamment permettre la gestion du contrat de Philippe, de la paie et d’un certain nombre d’obligations françaises.
Mais attention à une confusion fréquente : utiliser un EOR ne signifie pas que l’entreprise cliente peut cesser de réfléchir aux implications RH de son organisation.
C’est même exactement l’inverse.
Choisir un EOR ne suffit pas
Le marché des Employer of Record s’est considérablement développé.
Cela ne veut pas dire que tous les prestataires proposent exactement la même qualité d’accompagnement ou que leurs modèles sont adaptés à toutes les situations.
Dès les premiers échanges avec Action BI, j’ai insisté sur la nécessité de sélectionner un prestataire réellement adapté à une petite entreprise ayant un seul collaborateur en France.
Le prix n’était donc qu’un critère parmi d’autres.
Dans ce type de sélection, il faut également s’intéresser à des sujets beaucoup plus opérationnels : qualité de l’account management, capacité à travailler en anglais, réactivité, qualité de la couverture santé et prévoyance, maîtrise de la réglementation locale, transparence des frais, gestion des dépenses ou encore possibilité d’adapter certains éléments du contrat.
Dans le cas de Brian, nous avons donc comparé les prestataires et challengé leurs propositions.
C’est une différence fondamentale entre acheter un package et construire une solution RH.
Le contrat signé n’est pas la fin du projet
C’est probablement l’un des principaux enseignements de ce dossier.
Dans beaucoup de projets internationaux, une énergie considérable est consacrée à déterminer le bon montage, choisir le prestataire et signer les contrats.
Puis le projet est considéré comme terminé.
Or, une fois l’architecture définie, commence la réalité opérationnelle.
Avec Brian et Philippe, les questions sont progressivement devenues beaucoup plus concrètes.
✔️ Comment formaliser le télétravail ?
✔️ Comment organiser les éventuels déplacements au Royaume-Uni ?
✔️ Comment gérer les équipements nécessaires au travail depuis le domicile ?
✔️ Que se passe-t-il si le principal client d’Action BI ne permet plus à Philippe d’accéder à ses systèmes depuis la France ?
✔️ Comment verser une prime exceptionnelle ?
✔️ Comment traiter les notes de frais ?
✔️ Quelles pratiques RH britanniques peuvent être reproduites ?
✔️ Lesquelles doivent être adaptées au contexte français et au schéma EOR ?
C’est précisément dans ces détails qu’un dispositif théoriquement conforme peut devenir fragile s’il est mal exploité.
La gestion des frais professionnels : un exemple très concret
Prenons un exemple.
Brian pouvait naturellement imaginer rembourser directement à Philippe certaines dépenses engagées dans le cadre de son activité.
Dans une relation employeur-salarié classique, cela aurait pu sembler parfaitement banal.
Mais le schéma retenu nécessitait une organisation différente.
J’ai donc attiré leur attention sur la nécessité de faire passer les notes de frais par le processus de l’EOR plutôt que de créer un remboursement direct entre Philippe et Action BI.
Philippe a lui-même reconnu pendant notre échange qu’il n’avait pas pensé à cette conséquence.
Ce sont souvent ces petits détails qui démontrent pourquoi un accompagnement international ne peut pas s’arrêter à une analyse théorique.
Télétravail et équipements : penser au fonctionnement quotidien
Même réflexion concernant le matériel.
Écran supplémentaire, clavier, souris, connexion Internet…
Comment permettre à Philippe de travailler correctement depuis la France tout en maintenant une organisation cohérente avec le dispositif retenu ?
Nous avons notamment discuté d’une logique dans laquelle Philippe pourrait acheter certains équipements recommandés puis demander leur remboursement selon le processus applicable, plutôt que de multiplier les transferts directs de biens appartenant à Action BI.
Ce niveau de détail peut paraître excessif lorsqu’on observe le dossier de loin.
Il ne l’est pas.
La conformité internationale se construit aussi dans les pratiques quotidiennes.
Bonus et rémunérations exceptionnelles : attention aux coûts cachés
Autre exemple : les primes.
Brian souhaitait naturellement pouvoir faire bénéficier Philippe de certaines pratiques existant pour les salariés britanniques d’Action BI, notamment des mécanismes de récompense ou de referral.
L’objectif RH était cohérent : pourquoi le salarié travaillant depuis la France serait-il exclu de la culture de reconnaissance de l’entreprise ?
Mais la mise en œuvre devait être adaptée.
Nous avons donc travaillé sur la possibilité de gérer des paiements exceptionnels via l’EOR et sur l’opportunité de regrouper certains versements afin d’éviter la multiplication de cycles de paie exceptionnels et des frais correspondants.
C’est une dimension parfois oubliée lorsque l’on compare le prix de plusieurs EOR. Le tarif mensuel affiché n’est pas nécessairement le coût total réel.
Il faut comprendre ce qui se passe lorsque la vie RH sort du scénario standard.
L’expérience du salarié doit rester au centre du projet
Un autre élément me paraît particulièrement important dans ce dossier.
Nous travaillions beaucoup sur les contraintes d’Action BI.
Mais Philippe prenait lui aussi une décision importante.
À un moment du processus, il a exprimé une inquiétude très simple : il envisageait de quitter son emploi, mais n’avait pas encore pu consulter précisément les conditions d’emploi qui lui seraient proposées via l’EOR.
Le processus standard du prestataire consistait plutôt à finaliser d’abord la relation commerciale avec l’entreprise, puis à entrer dans le détail avec le salarié.
Administrativement, le processus pouvait se défendre.
Dans cette situation particulière, il créait cependant une insécurité inutile.
Philippe voulait comprendre ce qu’il allait signer avant de prendre le risque de démissionner.
J’ai donc demandé au prestataire d’adapter son processus et de lui donner davantage de visibilité en amont.
C’est un point essentiel en matière de rétention.
Une entreprise peut investir beaucoup d’argent dans une mobilité et néanmoins perdre son collaborateur si elle néglige l’expérience humaine du projet.
Rétention des talents et mobilité internationale : la conformité ne suffit pas
Lorsqu’une mobilité répond à une demande individuelle d’un talent stratégique, trois objectifs doivent être conciliés :
protéger l’entreprise ;
construire un modèle économiquement soutenable ;
donner au collaborateur suffisamment de sécurité pour qu’il souhaite réellement poursuivre l’aventure.
La troisième dimension est parfois reléguée derrière les deux premières.
C’est une erreur.
Dans le cas de Philippe, son objectif était clair dès le départ : il souhaitait pouvoir travailler depuis Lyon. Une solution dans laquelle cette possibilité serait simplement hypothétique ne répondait donc pas à son projet.
Une mobilité internationale réussie n’est pas celle dans laquelle tous les documents ont été signés.
C’est celle dans laquelle la solution juridique, l’économie du projet et les attentes du collaborateur restent alignées.
Et si la bonne solution change en cours de route ?
C’est ici que le dossier devient particulièrement intéressant.
L’EOR était initialement pertinent.
Mais cela ne signifiait pas qu’il devait rester la meilleure solution indéfiniment.
À mesure que le projet avançait, nous avons également étudié la création d’une entité française.
C’est un principe auquel je tiens beaucoup dans mes missions : une recommandation n’est pas un engagement idéologique.
Si j’ai recommandé une solution à un client six mois auparavant et que sa situation évolue, mon travail consiste précisément à être capable de challenger ma propre recommandation.
La solution doit servir l’entreprise. L’entreprise ne doit pas devenir prisonnière de la solution.
EOR ou création d’une filiale en France : comment raisonner ?
La comparaison entre EOR et création d’entité ne doit pas se limiter à :
« Combien coûte l’EOR par mois ? » versus « Combien coûte la création d’une société ? »
Il faut raisonner en coût total et en projection.
Une entité française peut notamment impliquer :
frais de constitution ;
domiciliation ;
secrétariat juridique ;
comptabilité ;
déclarations fiscales ;
payroll ;
gestion administrative récurrente ;
coûts ponctuels liés aux obligations de la société.
Dans le cadre de l’étude menée pour Action BI, j’ai donc analysé ligne par ligne les propositions reçues.
Et le résultat est intéressant.
Pourquoi il faut challenger les devis de création d’entité
Tous les prix élevés ne doivent pas être négociés.
Et tous les prix proposés par un prestataire international ne doivent pas être acceptés sans discussion.
L’enjeu est de savoir distinguer les deux.
Dans l’analyse réalisée pour Action BI, j’ai par exemple considéré que certains coûts liés à la paie étaient alignés avec les pratiques de marché et qu’il n’était pas pertinent de les négocier.
À l’inverse, d’autres postes méritaient d’être sérieusement challengés.
Le cas de la domiciliation est particulièrement parlant.
La proposition étudiée atteignait 3 535 € par an.
En parallèle, j’avais identifié une solution alternative autour de 300 € par an, avec notamment une adresse professionnelle et une gestion digitalisée du courrier.
Différence potentielle : environ 3 235 € par an sur ce seul poste.
Jusqu’à 8 477 € d’économies potentielles
L’analyse ne s’est pas arrêtée à la domiciliation.
Nous avons également challengé :
les frais de création de l’entité ;
les services de company secretarial ;
la comptabilité statutaire ;
la déclaration d’impôt sur les sociétés ;
la préparation des comptes annuels.
Selon les prestations effectivement retenues, l’analyse faisait apparaître 4 297 € d’économies potentielles hors services optionnels, et jusqu’à 8 477 € en les incluant.
Pour une petite entreprise, ce montant n’est pas anecdotique. Mais ce n’est qu’une partie de la valeur créée.
La valeur d’un conseil indépendant face aux prestataires
Un EOR a vocation à vendre son service.
Un cabinet comptable vend ses prestations comptables.
Un prestataire spécialisé dans l’implantation accompagne la création et la gestion d’une structure.
C’est parfaitement normal.
Mais lorsqu’une entreprise hésite encore entre plusieurs modèles, elle a besoin d’un interlocuteur qui ne soit financièrement attaché à aucune des solutions envisagées.
C’est précisément le rôle que j’ai tenu auprès de Brian.
L’accompagnement s’est inscrit dans la durée et a évolué avec le projet : comparaison des différentes options d’emploi en France, analyse des coûts, sélection et challenge des prestataires, modélisation de la rémunération, réflexion sur le régime d’impatriation, accompagnement sur les problématiques RH opérationnelles puis étude de la création d’une entité française.
À chaque étape, la question reste la même : « Est-ce toujours la solution la plus pertinente pour Action BI et pour Philippe ? »
Et parfois, la réponse implique de remettre en question ce que nous avions envisagé quelques mois auparavant.
C’est exactement ce que Brian a retenu de notre collaboration.
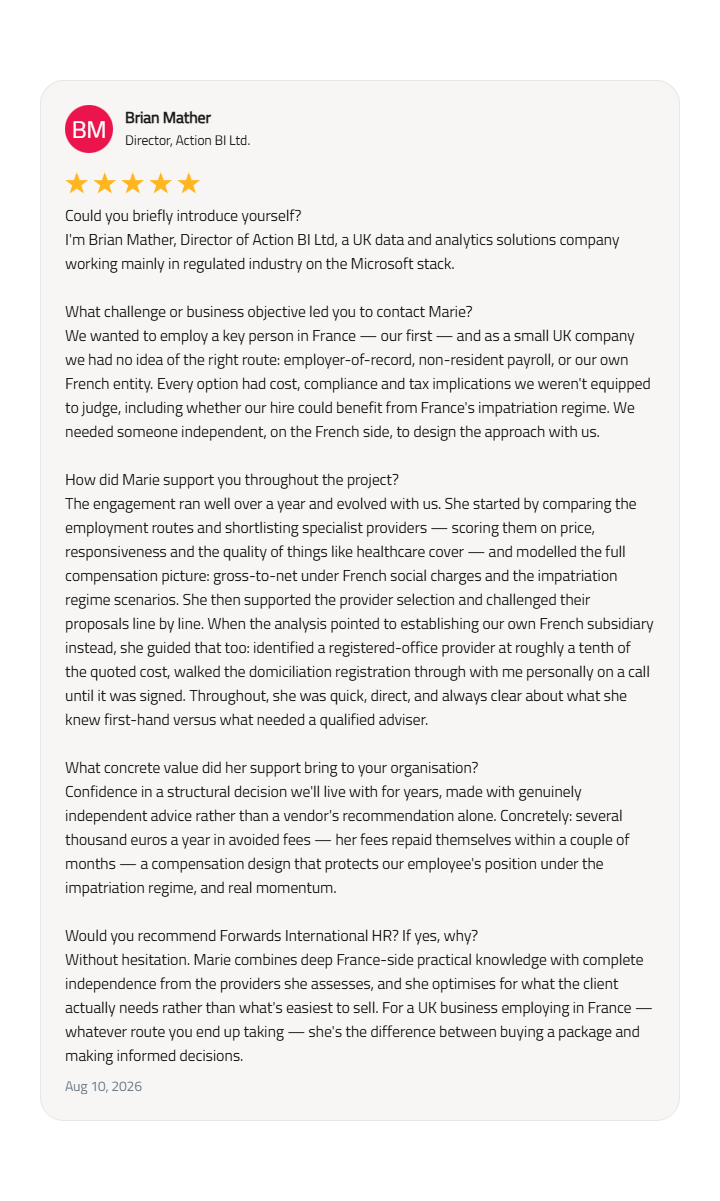
Témoignage de Brian Mather, Director – Action BI Ltd.
Plus d’un an après le début de notre collaboration, Brian Mather, Director d’Action BI Ltd., revient sur l’accompagnement de Forwards International HR et sur la valeur d’un conseil indépendant pour construire leur projet d’emploi en France. »
Dans son témoignage, Brian explique notamment qu’Action BI avait besoin de quelqu’un d’indépendant, côté français, capable de construire l’approche avec eux plutôt que de défendre une solution prédéterminée.
Il souligne également un élément auquel je suis particulièrement attachée : optimiser en fonction de ce dont le client a réellement besoin, plutôt qu’en fonction de ce qu’un prestataire a intérêt à vendre.
Quand les honoraires du conseil deviennent un investissement
Il y a une phrase dans le témoignage de Brian que je trouve particulièrement intéressante : « Her fees repaid themselves within a couple of months. »
Parce qu’elle pose la question du ROI du conseil RH international de manière extrêmement concrète.
Dans ce dossier, les économies ne sont pas théoriques.
Lorsque nous avons commencé à étudier la création d’une entité française, j’ai challengé les propositions reçues ligne par ligne.
Certains tarifs étaient cohérents avec le marché.
Je n’ai donc recommandé aucune négociation.
D’autres l’étaient beaucoup moins.
Mais réduire la valeur de l’accompagnement à ces économies serait une erreur.
Brian évoque également dans son témoignage la conception d’une rémunération permettant de protéger la situation de Philippe au regard du régime d’impatriation, la capacité à challenger les propositions des prestataires et, plus globalement, la confiance dans une décision structurée pour plusieurs années.
Le ROI ne se mesure donc pas seulement aux honoraires évités.
Il se mesure aussi à la qualité de la structure mise en place, aux risques évités, à la capacité de l’entreprise à prendre ses décisions en connaissance de cause et, dans ce cas précis, à sa capacité à construire les conditions permettant de retenir Philippe durablement.
Brian résume finalement assez bien la différence :
« She's the difference between buying a package and making informed decisions. »
C’est probablement la phrase qui décrit le mieux mon rôle dans ce type de mission.
Combien faut-il investir pour retenir un collaborateur clé ?
La question mérite d’être posée explicitement.
Supposons qu’une entreprise estime qu’un dispositif international lui coûtera plusieurs milliers d’euros supplémentaires par an.
La première réaction peut être de considérer ce coût comme prohibitif.
Mais comparé à quoi ?
Au coût du remplacement du collaborateur ?
À plusieurs mois de recrutement ?
À la perte de connaissances ?
À la perte d’une relation client ?
Au temps nécessaire pour former son successeur ?
Au risque de ne pas trouver un profil équivalent ?
À l’impact sur une petite équipe ?
La mobilité internationale ne doit donc pas être évaluée uniquement comme un coût administratif.
Elle peut constituer un investissement de rétention.
Cela ne signifie évidemment pas qu’il faille accepter n’importe quelle demande de remote work international.
Certaines situations seront trop coûteuses, trop risquées ou tout simplement incompatibles avec le rôle du salarié.
Mais le « non » doit être fondé sur une analyse. Pas sur la simple impression que « cela paraît compliqué ».
Le ROI d’un accompagnement en mobilité internationale
La valeur d’un accompagnement international peut être difficile à percevoir au départ parce qu’une partie de son travail consiste précisément à empêcher des problèmes qui, grâce à lui, ne se matérialiseront jamais.
Pourtant, le ROI peut être très concret.
Dans ce dossier, il prend plusieurs formes :
réduction des coûts grâce à la négociation des prestataires ;
identification d’alternatives plus économiques ;
sécurisation de la situation RH ;
meilleure visibilité budgétaire ;
anticipation des difficultés opérationnelles ;
réduction du risque de mauvaises pratiques ;
meilleure expérience pour le collaborateur ;
et surtout, possibilité de conserver un talent considéré comme important pour l’entreprise.
Brian l’a formulé très simplement au cours de nos échanges : compte tenu des montants engagés, il préférait investir un peu en amont pour s’assurer que les choses soient correctement construites pour le long terme.
C’est précisément ce que j’entends par accompagnement « au long cours ».
Je ne suis pas là uniquement pour recommander une structure à un instant T.
Je suis là pour vérifier que cette structure continue à servir le projet lorsque la réalité change.
7 enseignements à retenir pour les DRH et dirigeants
Le cas Action BI / Philippe permet de dégager plusieurs enseignements applicables à de nombreux projets de travail à distance international.
1. Ne commencez pas par choisir un prestataire
Commencez par qualifier le besoin, les risques, le rôle du salarié et la durée envisagée.
L’EOR, la création d’entité ou toute autre solution viennent ensuite.
2. Raisonnez en coût total
Les frais mensuels affichés ne représentent qu’une partie du coût d’un EOR ou d’une implantation locale.
Il faut intégrer les prestations annexes, les cycles de paie exceptionnels, les coûts administratifs et les coûts récurrents.
3. Analysez la mobilité comme un investissement de rétention
Le coût du dispositif doit être comparé à la valeur du collaborateur et au coût potentiel de son départ.
4. Pensez au quotidien
Notes de frais, matériel, bonus, déplacements, télétravail et pratiques managériales peuvent devenir des sujets de conformité.
Une solution juridique ne fonctionne que si les pratiques quotidiennes restent cohérentes avec elle.
5. Intégrez le salarié dans le processus
Une solution techniquement parfaite peut échouer si le collaborateur manque de visibilité ou de confiance.
6. Ne considérez jamais la première solution comme définitive
Un EOR pertinent aujourd’hui peut laisser place demain à une entité locale si l’activité et les besoins évoluent.
Changer de recommandation lorsque les faits changent n’est pas un échec.
C’est précisément le rôle du conseil.
7. Gardez un regard indépendant sur les prestataires
La solution qu’un fournisseur commercialise n’est pas nécessairement celle dont votre entreprise a besoin.
Il faut être capable de distinguer ce qui apporte réellement de la valeur de ce qui relève simplement d’un package commercial.
Employer un salarié en France : les questions à se poser avant de décider
Avant d’autoriser un salarié à travailler durablement depuis la France, je recommande au minimum de clarifier les questions suivantes :
Quelle sera la durée de la présence en France ?
Le salarié dispose-t-il d’un pouvoir de représentation ou de signature ?
Quel sera son rôle réel ?
Quelle réglementation sociale et quel cadre conventionnel devront être analysés ?
Comment la paie sera-t-elle gérée ?
Quelle protection sociale sera mise en place ?
Comment les frais professionnels seront-ils remboursés ?
Comment les bonus et avantages seront-ils traités ?
Comment le télétravail sera-t-il organisé ?
Existe-t-il un risque fiscal ou d’établissement stable pour l’entreprise ?
Quel est le coût annuel complet de la solution ?
Ce coût reste-t-il acceptable dans deux ou trois ans ?
Que se passe-t-il si l’entreprise recrute ensuite un deuxième ou un troisième salarié en France ?
À partir de quel moment une entité française deviendrait-elle plus pertinente ?
Et enfin : « Quelle serait la conséquence pour l’entreprise si elle refusait cette mobilité et perdait le collaborateur ? »
Cette dernière question est trop rarement intégrée aux business cases de mobilité internationale.
FAQ – Employer un salarié en France depuis une entreprise étrangère
Une entreprise britannique peut-elle employer un salarié en France ?
La situation doit être analysée au regard des modalités concrètes d’emploi et de présence du salarié en France.
Dans le dossier Action BI, c’est précisément l’étude des obligations, des coûts et des risques qui a précédé le choix de la solution.
Un projet international ne devrait pas être lancé sur la seule base du contrat existant ou de la localisation de l’employeur.
Qu’est-ce qu’un Employer of Record en France ?
Dans le cadre étudié ici, l’EOR permettait d’externaliser notamment la gestion du contrat et de la paie du collaborateur auprès d’un acteur prenant en charge les obligations françaises associées au dispositif.
Faut-il créer une filiale pour embaucher un salarié en France ?
Pas nécessairement.
Le cas Action BI montre justement pourquoi plusieurs scénarios doivent être étudiés avant de décider.
La création immédiate d’une entité avait d’abord été considérée comme disproportionnée pour un seul salarié, avant d’être réétudiée lorsque le projet a évolué.
EOR ou filiale française : quelle solution choisir ?
Il n’existe pas de réponse universelle.
Le nombre de salariés, la durée du projet, les responsabilités exercées, les coûts, la stratégie de développement et les risques associés doivent notamment entrer dans l’analyse.
Et la réponse peut évoluer dans le temps.
Un EOR est-il forcément moins cher qu’une filiale ?
Non.
Il ne faut surtout pas comparer uniquement les frais mensuels de l’EOR aux frais de constitution d’une société.
Une comparaison pertinente doit intégrer les coûts récurrents, les coûts administratifs, la paie, la comptabilité, les obligations fiscales et les éventuels services complémentaires.
Il faut également raisonner sur plusieurs années.
Pourquoi faire accompagner un projet de remote work international ?
Parce que le choix du dispositif ne résout qu’une partie du problème.
Il faut ensuite faire fonctionner le modèle dans la durée : contrat, rémunération, avantages, frais, télétravail, prestataires, processus RH et évolution éventuelle vers une autre structure.
C’est précisément dans cette phase que beaucoup de risques et de coûts non anticipés apparaissent.
La mobilité internationale est aussi une politique de rétention
Le dossier de Brian et Philippe est intéressant parce qu’il aurait pu être résumé à une problématique administrative :
« Comment une PME britannique peut-elle employer une personne en France ? »
Mais ce n’est pas réellement l’histoire.
L’histoire est celle d’une entreprise qui avait identifié une personne qu’elle souhaitait conserver et qui a décidé d’étudier sérieusement ce qu’elle devait construire pour rendre cette relation professionnelle possible depuis un autre pays.
La conformité était indispensable.
Le coût était déterminant.
Mais ni l’un ni l’autre ne constituait la finalité du projet.
La finalité était de permettre à l’entreprise de conserver un talent tout en construisant une organisation soutenable.
C’est précisément pour cela qu’un projet de mobilité internationale doit parfois être accompagné pendant plusieurs mois, voire plusieurs années.
La situation évolue.
Le collaborateur pose de nouvelles questions.
Les prestataires font de nouvelles propositions.
Les coûts deviennent plus précis.
Les contraintes opérationnelles apparaissent.
Et une solution qui était pertinente au démarrage peut ne plus être la meilleure quelques mois plus tard.
Le rôle d’un expert en mobilité internationale n’est donc pas uniquement de répondre à la question : « Comment pouvons-nous faire ? »
Il doit aussi pouvoir répondre, à chaque étape, à trois autres questions :
« Est-ce toujours la bonne solution ? »
« Combien nous coûte-t-elle réellement ? »
« Et sert-elle toujours l’objectif RH qui a justifié le projet au départ ? »
C’est à cette condition que la mobilité internationale cesse d’être une succession de contraintes administratives pour devenir un véritable levier de rétention et de stratégie RH.
Vous avez un collaborateur qui souhaite travailler depuis la France ?
Si vous avez un collaborateur clé qui souhaite travailler depuis la France alors que votre entreprise n’y dispose pas de structure, je peux vous accompagner dans l’analyse des différentes options, de leurs coûts et de leurs implications RH.
EOR, création d’entité, organisation de la paie, rémunération, protection sociale, processus RH : l’objectif n’est pas de partir d’une solution prédéterminée.
Il est de déterminer celle qui correspond réellement à votre situation aujourd’hui, tout en anticipant ce qu’elle pourrait devenir demain.
Et parfois, la meilleure décision sera de ne pas poursuivre le projet.
L’important est que cette décision soit prise sur la base d’une analyse structurée plutôt que par peur de la complexité.
